Pepco Group podniosła prognozę: skorygowany zysk netto za rok finansowy 2026 ma wzrosnąć o ponad 60 proc. rok do roku, wobec wcześniej zapowiadanych ponad 50 proc. Rada spółki zatwierdziła też nowy, wieloletni skup akcji Pepco o wartości do 400 mln euro.
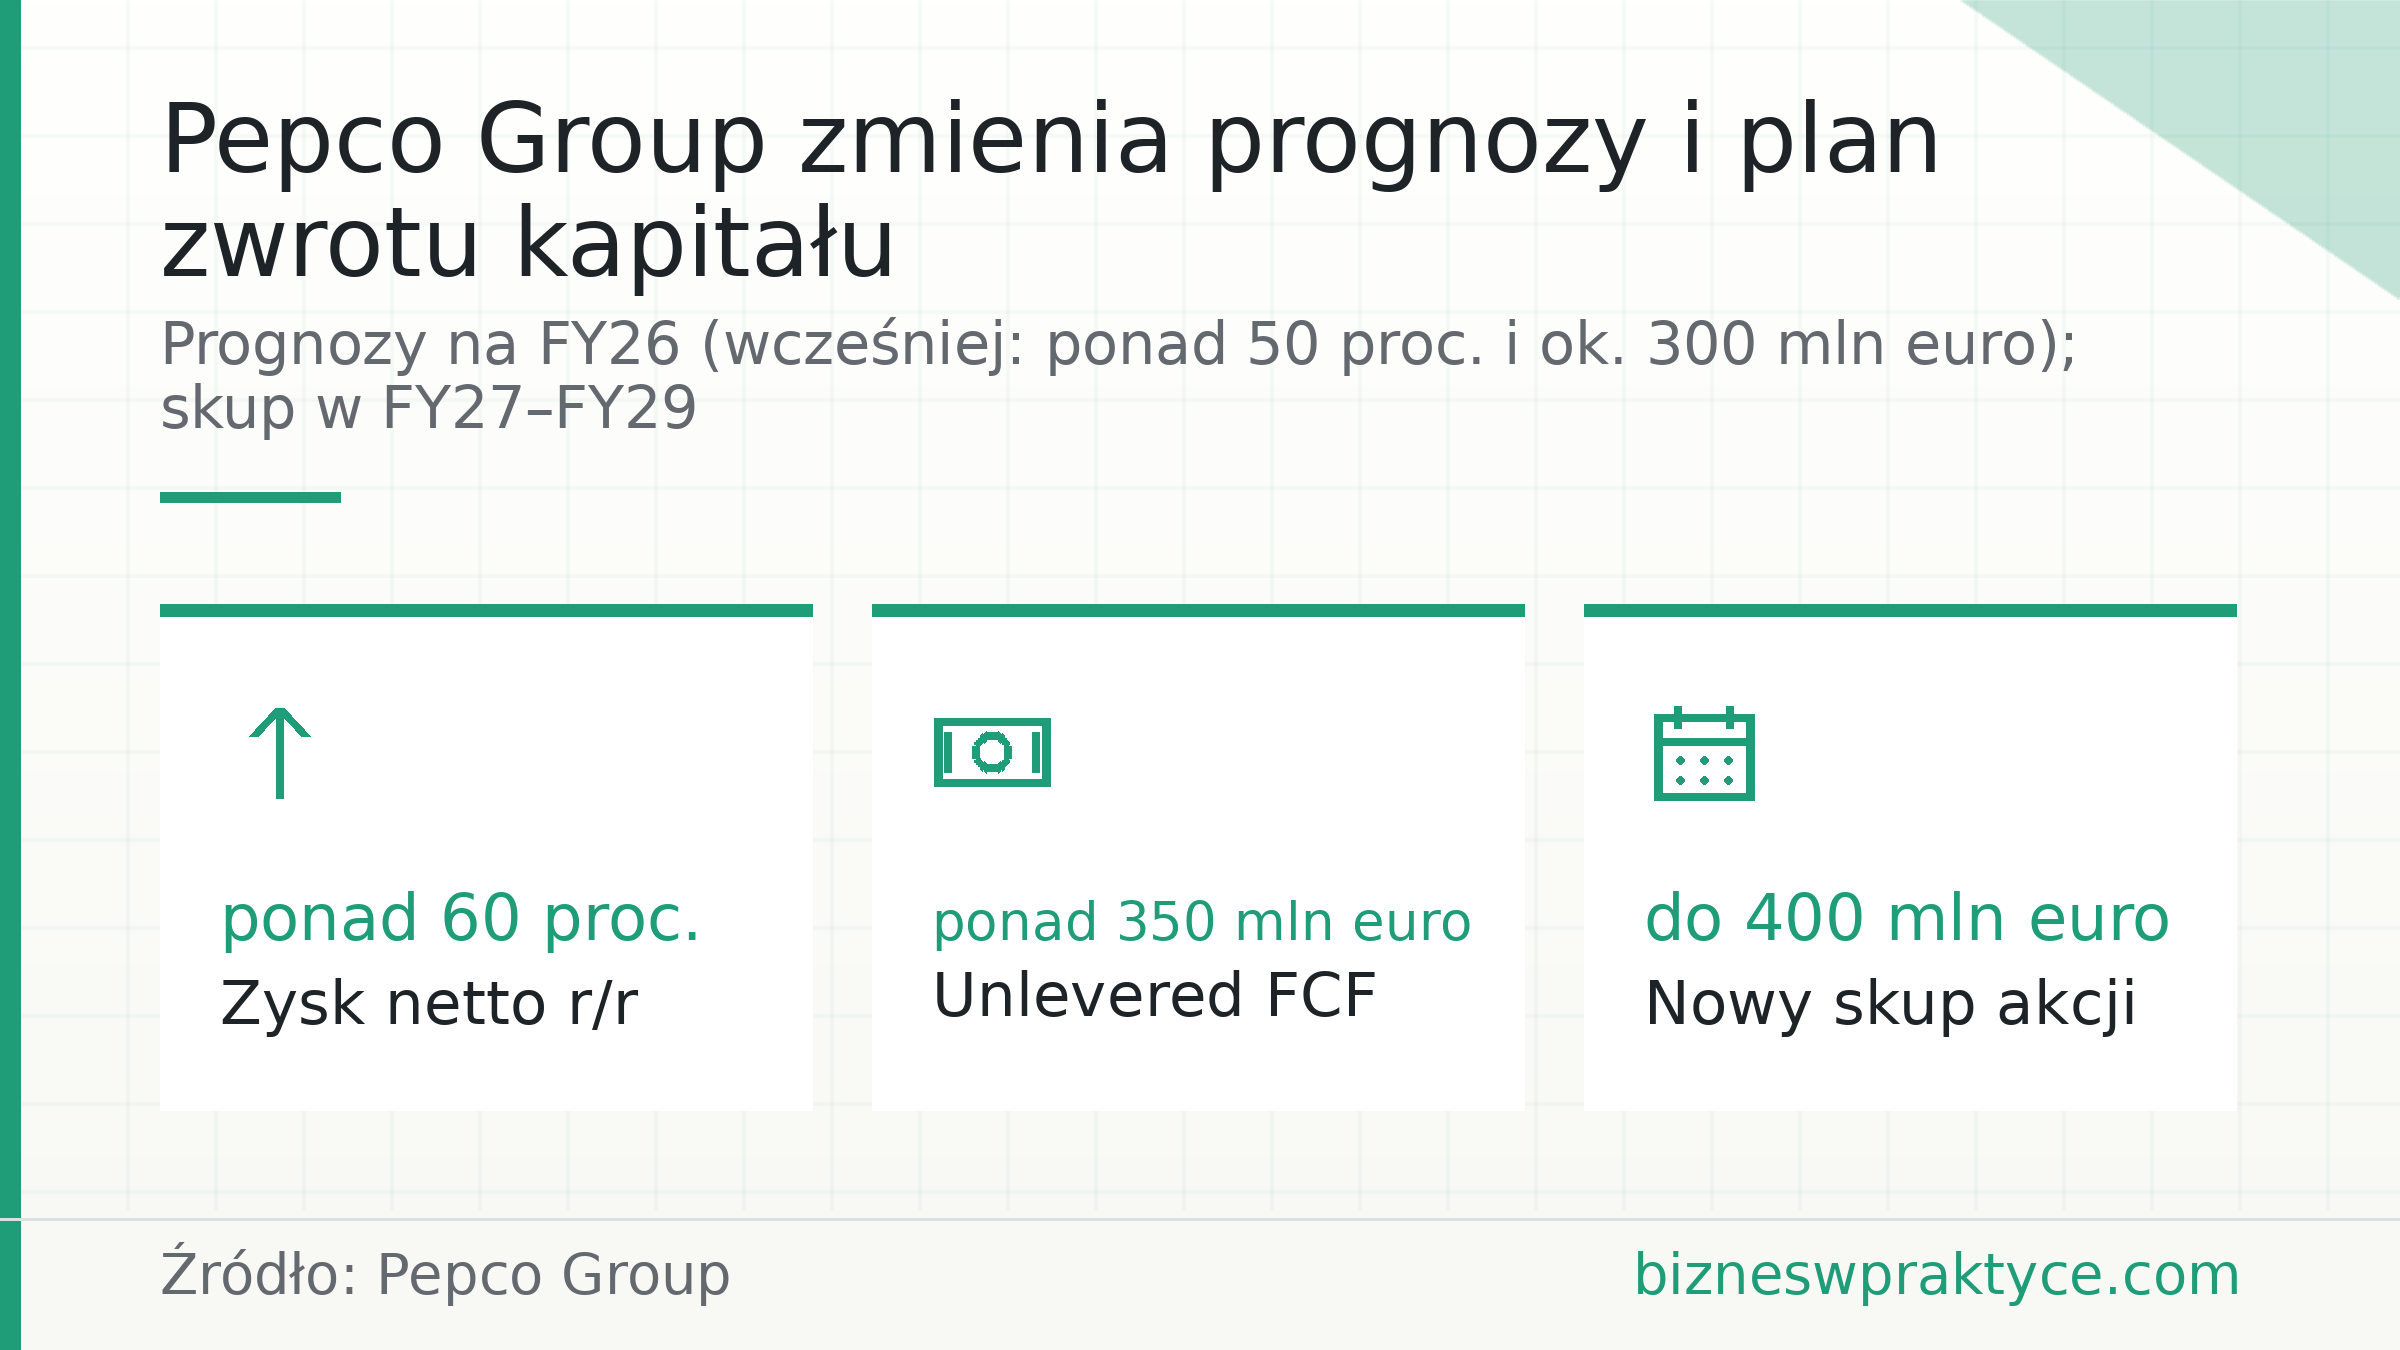
Komunikat przed zamknięciem roku finansowego, który w grupie kończy się 30 września, spółka opublikowała 29 września 2026 r. Podstawą porównania dla zysku netto jest przekształcony wynik za rok 2025: 234 mln euro. Wyższą prognozę grupa tłumaczy lepszą konwersją EBITDA, niższą efektywną stawką podatkową i wcześniej zapowiedzianą zmianą polityki amortyzacji. Skorygowany zysk na akcję ma rosnąć szybciej niż zysk netto, bo po skupach znacząco zmniejszyła się liczba akcji.
Prognozy na rok finansowy 2026
- przychody: ponad 4,5 mld euro, ok. 8 proc. więcej rok do roku przy stałych kursach walut – górna granica prognozy 6–8 proc.;
- marża brutto: ok. 51 proc., o ok. 200 pkt bazowych więcej niż w roku 2025 (49,2 proc. po przekształceniu);
- skorygowana EBITDA (MSSF 16): wzrost rzędu kilkunastu procent (spółka pisze o „mid-teens”) od przekształconej bazy 841 mln euro, zgodnie z prognozą;
- wolne przepływy pieniężne przed obsługą zadłużenia (unlevered FCF): ponad 350 mln euro wobec wcześniejszej prognozy ok. 300 mln euro;
- nakłady inwestycyjne: ok. 150 mln euro, poniżej średnioterminowego przedziału 160–180 mln euro rocznie.
Wzrost EBITDA w drugim półroczu był, jak przypomina grupa, wolniejszy z powodu wyższych kosztów transformacji. W IV kwartale do 20 września przychody wzrosły o 15,6 proc. przy stałych kursach walut, a sprzedaż porównywalna bez FMCG o 9,5 proc. rok do roku. Według szacunków spółki 3–5 pkt proc. tego wzrostu dała zaplanowana wyprzedaż starszych zapasów. Jednorazowo obniżyła ona marżę brutto w kwartale o ok. 200 pkt bazowych.
Skup akcji Pepco na lata 2027–2029
Nowy program do 400 mln euro ma być dostępny w latach finansowych 2027–2029. W maju 2026 r. grupa przed czasem zakończyła poprzedni program o wartości 200 mln euro. 17 sierpnia 2026 r. rozliczyła jednorazowy, proporcjonalny skup w formie oferty (tender) za 400 mln euro, w którym nabyła 36 462 201 akcji po stałej cenie 47,52 zł za sztukę. Wielkość i termin pierwszej transzy nowego programu spółka poda w odpowiednim czasie.
Program mieści się w ramach alokacji kapitału przedstawionych w maju 2026 r. i z nich będzie finansowany. Od roku finansowego 2027 grupa zamierza przekazywać akcjonariuszom całość wolnych przepływów pieniężnych (levered FCF) z poprzedniego roku, pozostałych po inwestycjach strategicznych. Ma to się odbywać przez dywidendy i skup akcji. Wskaźnik wypłaty regularnej dywidendy ma z czasem dochodzić do 40 proc. skorygowanego zysku netto. Dźwignia finansowa (przed MSSF 16) ma pozostać w docelowym przedziale 0,5–1,5x. Na koniec roku 2026 wyniesie według prognozy ok. 0,7x skorygowanej EBITDA.
„Odzwierciedla to naszą pewność co do silnej generacji gotówki przez biznes i nasze zobowiązanie do zapewnienia akcjonariuszom wyższych zwrotów” – komentuje prezes Stephan Borchert. Jak podaje, w roku finansowym zakończono skupy akcji o łącznej wartości 550 mln euro.
Umorzenie ponad 51 mln akcji własnych
Grupa rozpoczęła procedurę umorzenia 51 153 590 akcji własnych, w tym 36 462 201 nabytych w ofercie. Ma się ona zakończyć około 13 listopada 2026 r., po upływie przewidzianego w prawie holenderskim terminu na sprzeciw wierzycieli. Liczba akcji w kapitale zakładowym spadnie z 577 451 935 do 526 298 345, z czego 16 725 809 pozostanie akcjami własnymi. Liczba akcji w obrocie (509 572 536) i proporcjonalne udziały akcjonariuszy się nie zmienią.
Po sprzedaży Dealz Poland, zakończonej 10 lipca 2026 r., dane w komunikacie dotyczą działalności kontynuowanej bez Dealz. Wyniki za rok finansowy 2026 Pepco Group opublikuje 9 grudnia 2026 r., a Capital Markets Day zaplanowała na 9 marca 2027 r. w Warszawie.
Źródło: Pepco Group, FY26 Pre-Close Trading Update
Fot. profoto / Freepik